Latar Belakang
Industri penerbangan merupakan sektor usaha yang padat modal, padat teknologi, berisiko tinggi, dan memiliki ketergantungan kuat terhadap koordinasi lintas fungsi. Keputusan bisnis dalam industri ini tidak dapat dipandang sebagai keputusan komersial semata. Setiap kontrak berpotensi memengaruhi kebutuhan armada, ketersediaan awak pesawat, kesiapan teknis, layanan darat, persediaan suku cadang, kebutuhan modal kerja, arus kas, serta pemenuhan kewajiban keselamatan dan kepatuhan.
Karakteristik tersebut menyebabkan daya saing perusahaan penerbangan tidak cukup ditentukan oleh kemampuannya memperoleh pelanggan, meningkatkan penjualan, atau memperluas pangsa pasar. Daya saing juga ditentukan oleh kemampuan organisasi menghubungkan peluang pasar dengan kapasitas operasional, mengendalikan biaya, menjaga likuiditas, memenuhi kewajiban kontraktual, serta menghasilkan profitabilitas yang berkelanjutan. Dengan kata lain, keberhasilan bisnis penerbangan tidak hanya terletak pada kemampuan menjual layanan, tetapi juga pada kemampuan mengelola keseluruhan proses penciptaan nilai dari awal hingga akhir.
Gambaran mengenai tantangan ekonomi industri penerbangan dapat dilihat dari proyeksi International Air Transport Association (IATA). Dalam proyeksi yang diterbitkan pada 9 Desember 2025, IATA memperkirakan pendapatan industri maskapai global mencapai USD 1,053 triliun pada 2026, dengan laba bersih sekitar USD 41 miliar dan margin laba bersih sebesar 3,9%. Pada periode yang sama, return on invested capital (ROIC) diperkirakan sebesar 6,8%, sementara weighted average cost of capital (WACC) diperkirakan mencapai 8,2% (IATA, 2025; lihat Gambar 1). Gambaran tersebut memperlihatkan bahwa skala pendapatan yang besar tidak dengan sendirinya menjamin tingkat pengembalian modal yang memadai. Produktivitas aset, efisiensi biaya, pengelolaan modal kerja, dan kualitas keputusan investasi tetap menjadi persoalan strategis.
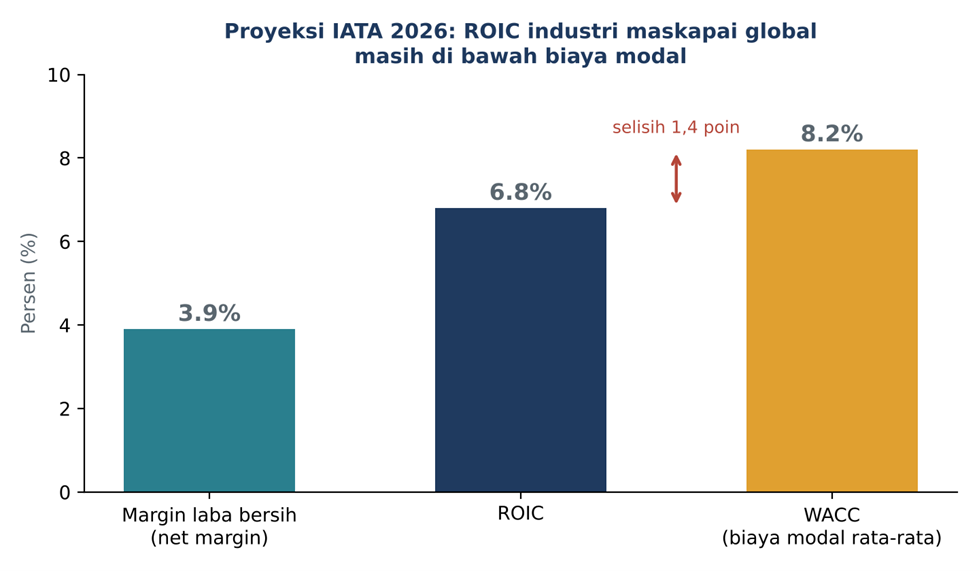
Gambar 1. Proyeksi IATA 2026: Margin Laba Bersih, ROIC, dan WACC Industri Maskapai Global
Sumber: IATA (2025), diolah penulis. Proyeksi industri maskapai global, bukan realisasi industri Indonesia.
Angka tersebut merupakan proyeksi industri maskapai global, bukan realisasi kinerja industri penerbangan Indonesia ataupun tolok ukur langsung bagi operator penerbangan bisnis. Namun, proyeksi tersebut memberikan gambaran mengenai tantangan struktural industri penerbangan: pertumbuhan pendapatan harus disertai kemampuan mengendalikan biaya dan menghasilkan pengembalian modal yang sepadan.
Dalam konteks Indonesia, Undang-Undang Nomor 1 Tahun 2009 tentang Penerbangan menempatkan keselamatan, keamanan, dan penyelenggaraan penerbangan yang tertib sebagai prinsip fundamental. Kerangka hukum tersebut memperlihatkan bahwa kegiatan penerbangan bukan sekadar aktivitas ekonomi, melainkan kegiatan yang memiliki konsekuensi publik dan memerlukan tata kelola serta pengendalian yang memadai (Republik Indonesia, 2009).
Aspek keselamatan juga semakin menegaskan pentingnya integrasi manajemen. Peraturan Menteri Perhubungan Nomor PM 2 Tahun 2026 tentang Peraturan Keselamatan Penerbangan Sipil Bagian 19 mengenai Sistem Manajemen Keselamatan Penyedia Jasa Penerbangan ditetapkan pada 26 Januari 2026, diundangkan pada 3 Februari 2026, dan mencabut PM 62 Tahun 2017. Ketentuan ini mewajibkan penyedia jasa penerbangan dalam cakupannya untuk membangun, melaksanakan, mengevaluasi, dan menyempurnakan Safety Management System (SMS) secara berkelanjutan, dengan penyesuaian SMS yang telah ditetapkan sebelumnya paling lambat enam bulan sejak diundangkan (Kementerian Perhubungan Republik Indonesia, 2026).
Implikasinya, pengelolaan keselamatan tidak dapat ditempatkan sebagai kegiatan administratif yang terpisah dari keputusan bisnis. Pengembangan pasar, penawaran harga, perencanaan sumber daya, pelaksanaan operasi, pengelolaan keuangan, dan pengendalian risiko harus berada dalam satu kerangka manajemen yang memastikan bahwa sasaran komersial tidak mengesampingkan persyaratan keselamatan.
Di sisi lain, perkembangan teknologi informasi telah membuka peluang bagi perusahaan penerbangan untuk meningkatkan efisiensi dan transparansi pengelolaan. Namun, digitalisasi tidak selalu menghasilkan integrasi. Pengadaan berbagai aplikasi tanpa terlebih dahulu menetapkan proses bisnis, struktur data, kewenangan, dan mekanisme pengendalian justru dapat menciptakan fragmentasi baru.
Informasi pelanggan dapat tersimpan dalam satu sistem, data operasi berada dalam sistem berbeda, sedangkan biaya, tagihan, penerimaan kas, dan laporan akuntansi dikelola melalui proses yang tidak sepenuhnya terhubung.
Dalam kondisi demikian, peluang bisnis mungkin telah tercatat sebagai prospek, tetapi belum tentu dapat ditelusuri sampai menjadi kontrak dan layanan yang terealisasi. Penawaran harga mungkin telah diterbitkan, tetapi belum sepenuhnya didasarkan pada biaya aktual dan kapasitas sumber daya. Layanan mungkin telah selesai dilaksanakan, tetapi informasi mengenai biaya, tagihan, penerimaan kas, dan margin kontribusinya belum terkonsolidasi dalam satu jejak transaksi.
Karena itu, kebutuhan utama perusahaan penerbangan bukan sekadar digitalisasi administrasi, melainkan pembangunan ekosistem manajemen yang menghubungkan seluruh proses penciptaan nilai. Ekosistem tersebut harus mengintegrasikan kecerdasan pasar, pengembangan bisnis, pemasaran, komersial, pengelolaan pelanggan, kontrak, operasi, treasury, akuntansi, keselamatan, kepatuhan, dan pengukuran kinerja.
Kesenjangan Pengelolaan
Kebutuhan integrasi tersebut berangkat dari kesenjangan yang dapat muncul ketika organisasi masih mengelola fungsi-fungsi bisnis secara terpisah.
Pertama, terdapat kesenjangan antara informasi pasar dan kemampuan organisasi merealisasikan peluang. Informasi mengenai permintaan pelanggan, tren pasar, dan peluang kerja sama belum tentu terhubung dengan kapasitas armada, ketersediaan personel, kesiapan teknis, serta kemampuan pendanaan.
Kedua, terdapat kesenjangan antara pengembangan bisnis dan kelayakan operasional maupun finansial. Peluang yang dinilai menarik secara komersial belum tentu layak apabila kebutuhan sumber daya, risiko, biaya, dan modal kerjanya tidak diperhitungkan sejak awal.
Ketiga, terdapat kesenjangan antara penawaran harga dan biaya aktual. Penetapan harga yang tidak didukung perhitungan biaya yang konsisten berisiko menghasilkan margin yang lebih rendah daripada yang direncanakan. Risiko ini semakin besar apabila biaya langsung, biaya tetap, biaya pendukung, dan biaya penggunaan aset tidak dipetakan secara benar.
Keempat, terdapat kesenjangan antara kontrak dan pelaksanaan layanan. Kontrak seharusnya menjadi dasar perencanaan operasi, tetapi dalam pengelolaan yang terfragmentasi, informasi kewajiban kontraktual belum tentu diterjemahkan secara konsisten menjadi jadwal, sumber daya, standar layanan, dan mekanisme penyelesaian pekerjaan.
Kelima, terdapat kesenjangan antara operasi dan keuangan. Data pelaksanaan layanan sering kali belum sepenuhnya terhubung dengan biaya aktual, penagihan, penerimaan kas, dan pencatatan akuntansi. Akibatnya, organisasi mengalami kesulitan mengukur profitabilitas secara tepat pada tingkat penerbangan, pergerakan pesawat, atau pekerjaan pemeliharaan.
Keenam, terdapat kesenjangan antara treasury dan kebutuhan operasional. Pengelolaan kas yang hanya berorientasi pada saldo rekening dan transaksi pembayaran belum cukup untuk mengantisipasi kebutuhan dana berdasarkan kontrak, jadwal penerbangan, kebutuhan bahan bakar, pembayaran pemasok, dan kebutuhan pemeliharaan.
Ketujuh, terdapat kesenjangan dalam pengukuran kinerja. Setiap fungsi dapat memiliki laporan dan indikator sendiri, tetapi apabila definisi, sumber data, dan periode pengukuran berbeda, manajemen tidak memperoleh satu gambaran kinerja yang konsisten.
Kedelapan, terdapat kesenjangan antara digitalisasi dan tata kelola. Sistem teknologi dapat berjalan tanpa integrasi data dan proses, sementara pengendalian kewenangan, dokumentasi, dan akuntabilitas belum sepenuhnya terbentuk.
Tabel 1. Kesenjangan Pengelolaan Bisnis Penerbangan dan Dampaknya
| Area pengelolaan | Kondisi yang berpotensi terjadi | Kesenjangan utama | Dampak manajerial | Arah perbaikan |
|---|---|---|---|---|
| Business Intelligence | Informasi pasar dikumpulkan secara terpisah. | Belum terhubung dengan kapasitas dan strategi bisnis. | Peluang tidak selalu realistis. | Integrasi analisis pasar dan kelayakan bisnis. |
| Business Development | Pipeline dikelola berdasarkan prospek. | Belum terhubung dengan kebutuhan modal dan kesiapan operasi. | Peluang berpotensi tidak terealisasi. | Opportunity assessment dan investment gate. |
| Commercial | Penawaran disusun berdasarkan estimasi. | Data biaya aktual belum menjadi dasar konsisten. | Risiko kesalahan harga dan margin. | Standardisasi costing dan pricing. |
| Contract Management | Kontrak dikelola secara administratif. | Belum sepenuhnya terhubung dengan perencanaan layanan. | Kewajiban kontraktual berisiko tidak terpantau. | Integrasi kontrak dengan operasi. |
| Operations | Data pelaksanaan tersebar pada fungsi operasi. | Belum seluruhnya terhubung dengan transaksi keuangan. | Sulit menilai profitabilitas per layanan. | Service order dan operational cost capture. |
| Treasury | Kas dipantau berdasarkan transaksi keuangan. | Belum terhubung secara sistematis dengan jadwal operasi. | Risiko ketidaksesuaian likuiditas. | Cash forecasting berbasis kontrak dan layanan. |
| Accounting | Pencatatan berorientasi pada transaksi akuntansi. | Referensi transaksi operasional belum konsisten. | Rekonsiliasi dan penelusuran lebih sulit. | Integrasi data operasional dan akuntansi. |
| Performance Management | Laporan kinerja tersedia per fungsi. | Definisi KPI dan sumber data berbeda. | Keputusan tidak menggunakan basis informasi yang sama. | KPI dictionary dan dashboard terpadu. |
Sumber: Sintesis konseptual penulis.
Tabel tersebut merupakan kerangka diagnosis konseptual, bukan hasil survei empiris terhadap seluruh operator penerbangan Indonesia. Kondisi setiap organisasi perlu diuji melalui pemetaan proses, wawancara, pemeriksaan dokumen, dan analisis data transaksi.
Pernyataan Masalah dan Tujuan Artikel
Berdasarkan latar belakang dan kesenjangan tersebut, persoalan utama yang dibahas adalah bagaimana merancang ekosistem manajemen bisnis penerbangan yang mampu mengintegrasikan kecerdasan pasar, pengembangan bisnis, pemasaran, pengelolaan pelanggan, kontrak, operasi, treasury, akuntansi, keselamatan, kepatuhan, serta pengukuran kinerja dalam satu kerangka pengelolaan yang konsisten dan dapat dipertanggungjawabkan.
Artikel ini bertujuan mengembangkan gagasan konseptual mengenai integrasi manajemen bisnis penerbangan melalui pendekatan berbasis proses, data, kewenangan, dan pengendalian. Gagasan tersebut diterjemahkan ke dalam sembilan pilar manajemen, arsitektur transaksi, indikator kinerja, pembagian tanggung jawab, serta tahapan implementasi.
Argumen utama artikel ini adalah bahwa transformasi manajemen penerbangan perlu bergerak dari pengelolaan fungsi yang terpisah menuju ekosistem bisnis yang terintegrasi. Integrasi tersebut tidak dimaksudkan untuk menghilangkan spesialisasi maupun kewenangan setiap fungsi, melainkan memastikan bahwa seluruh fungsi bekerja berdasarkan proses, data, standar, dan sasaran kinerja yang saling terhubung.
Pendekatan Proses dan Integrasi Organisasi
Pendekatan proses (process approach) merupakan fondasi penting dalam membangun sistem manajemen terintegrasi. ISO 9001:2015 menekankan bahwa organisasi perlu mengidentifikasi, mengelola, dan mengendalikan proses-proses yang saling berinteraksi sebagai satu kesatuan sistem. Pendekatan ini juga menekankan pemikiran berbasis risiko, evaluasi kinerja, dan perbaikan berkelanjutan (ISO, 2015a, 2015b).
Dalam konteks bisnis penerbangan, pendekatan proses berarti bahwa pengembangan bisnis tidak boleh berhenti ketika peluang berhasil diperoleh. Peluang harus diteruskan menjadi penawaran, kontrak, perencanaan sumber daya, kesiapan operasi, pelaksanaan layanan, penagihan, penerimaan kas, dan evaluasi profitabilitas.
Setiap tahapan harus mempunyai masukan, keluaran, penanggung jawab, indikator kinerja, dan bukti transaksi. Dengan demikian, keberhasilan satu fungsi menjadi masukan bagi fungsi berikutnya, bukan menjadi hasil yang terputus dari keseluruhan proses.
Pengendalian Internal dan Tata Kelola
Internal Control—Integrated Framework yang dikembangkan oleh Committee of Sponsoring Organizations of the Treadway Commission (COSO) menempatkan lima komponen sebagai fondasi pengendalian internal, yaitu control environment, risk assessment, control activities, information and communication, serta monitoring activities (COSO, 2013).
Kelima komponen tersebut relevan bagi perusahaan penerbangan karena pengendalian tidak cukup dilakukan melalui pemeriksaan laporan keuangan. Pengendalian harus hadir sejak peluang bisnis dinilai, harga disetujui, kontrak ditandatangani, sumber daya dialokasikan, layanan dilaksanakan, biaya dicatat, hingga transaksi direkonsiliasi.
Penerapan pengendalian juga memerlukan pemisahan fungsi. Pihak yang mengajukan transaksi tidak semestinya sekaligus menjadi satu-satunya pihak yang memverifikasi, menyetujui, melaksanakan pembayaran, mencatat, dan merekonsiliasi transaksi.
Regulasi Keselamatan Penerbangan
Keselamatan merupakan batas fundamental dalam seluruh keputusan bisnis penerbangan. Undang-Undang Nomor 1 Tahun 2009 tentang Penerbangan memberikan kerangka penyelenggaraan penerbangan nasional yang menempatkan keselamatan dan keamanan sebagai unsur mendasar (Republik Indonesia, 2009).
Secara lebih khusus, PM 2 Tahun 2026 mengatur Peraturan Keselamatan Penerbangan Sipil Bagian 19 mengenai Sistem Manajemen Keselamatan Penyedia Jasa Penerbangan. Peraturan ini ditetapkan pada 26 Januari 2026, diundangkan pada 3 Februari 2026, dan menggantikan PM 62 Tahun 2017. Ketentuan tersebut menjadi landasan bagi penyedia jasa penerbangan dalam membangun, melaksanakan, mengevaluasi, dan menyempurnakan SMS secara berkelanjutan (Kementerian Perhubungan Republik Indonesia, 2026).
Implikasinya, sasaran komersial dan finansial tidak boleh mengambil alih keputusan keselamatan. Pusat koordinasi operasi, manajemen komersial, dan treasury harus bekerja dalam batas kewenangan personel operasi, keselamatan, serta teknis yang berwenang. Keputusan pelepasan teknis pesawat, misalnya, tidak dapat ditentukan hanya berdasarkan target jadwal atau pertimbangan pendapatan.
Standar Akuntansi dan Pengakuan Pendapatan
Integrasi bisnis juga harus didukung oleh sistem akuntansi yang mampu merepresentasikan substansi transaksi. PSAK 115 tentang Pendapatan dari Kontrak dengan Pelanggan mengatur pengakuan pendapatan berdasarkan pemenuhan kewajiban pelaksanaan dalam kontrak. Nomor PSAK 115 merupakan penomoran baru dari PSAK 72 dalam SAK Indonesia dan mengacu pada IFRS 15 (IAI, 2023; IASB, 2014).
Model tersebut mencakup identifikasi kontrak, identifikasi kewajiban pelaksanaan, penentuan harga transaksi, alokasi harga transaksi, serta pengakuan pendapatan ketika atau selama kewajiban pelaksanaan dipenuhi.
Prinsip tersebut berarti bahwa penerbitan faktur dan penerimaan kas tidak otomatis menjadi dasar tunggal pengakuan pendapatan. Sistem manajemen harus mampu menghubungkan kontrak dengan layanan yang dijanjikan, pelaksanaan layanan, bukti penyelesaian, penagihan, dan pencatatan akuntansi (IAI, 2023; IASB, 2014).
Pengelolaan akuntansi juga harus memperhatikan standar terkait instrumen keuangan, persediaan, aset tetap, sewa, arus kas, konsolidasi, dan valuta asing sesuai transaksi yang terjadi, dengan merujuk pada SAK Indonesia yang berlaku efektif per 1 Januari 2025 (IAI, 2025).
Best Practices Operasional Penerbangan
Praktik standardisasi operasi menjadi landasan penting bagi konsistensi layanan. IATA mengembangkan berbagai standar operasi darat, termasuk Ground Operations Manual (IGOM) dan Airport Handling Manual (AHM), untuk mendukung keselamatan, konsistensi prosedur, kompetensi personel, efisiensi, dan pengurangan kompleksitas dalam kegiatan penanganan pesawat. AHM berfokus pada kebijakan (what to do), sedangkan IGOM berfokus pada prosedur pelaksanaan (how to do) (IATA, n.d.-a, n.d.-b).
Prinsip standardisasi tersebut dapat diperluas ke pengelolaan bisnis penerbangan secara keseluruhan. Setiap layanan perlu memiliki standar proses, identitas transaksi, dokumentasi, indikator kinerja, dan mekanisme pengendalian yang jelas.
Dengan demikian, organisasi tidak hanya memiliki standar teknis pelaksanaan layanan, tetapi juga standar pengelolaan bisnis dan keuangan yang konsisten.
Sintesis Kerangka Konseptual
Landasan teori, regulasi, dan best practices tersebut dapat disintesiskan menjadi empat prinsip utama.
Pertama, seluruh proses bisnis harus saling terhubung dan mempunyai keluaran yang dapat diukur.
Kedua, setiap proses harus didukung informasi yang konsisten dan dapat ditelusuri.
Ketiga, kewenangan dan pengendalian harus ditetapkan secara jelas.
Keempat, keselamatan, kepatuhan, dan manajemen risiko harus menjadi bagian integral dari pengambilan keputusan.
Keempat prinsip tersebut menjadi dasar bagi blueprint ekosistem manajemen bisnis penerbangan yang dibahas pada bagian berikutnya.
Filosofi dan Arsitektur Integrasi
Blueprint yang diusulkan dibangun berdasarkan prinsip bahwa seluruh aktivitas organisasi harus terhubung dalam satu siklus penciptaan nilai:
Rangkaian ini menggambarkan siklus penciptaan nilai bisnis secara berkelanjutan, dimulai dari identifikasi peluang pasar (Market) yang dikembangkan melalui strategi pengembangan bisnis (Business Development) untuk memperoleh pelanggan (Customer) dan membangun kesepakatan kontraktual (Contract). Kontrak kemudian diwujudkan melalui pelaksanaan operasi (Operation), menghasilkan pendapatan (Revenue), arus kas (Cash Flow), dan profitabilitas (Profitability), yang selanjutnya menjadi fondasi pertumbuhan bisnis (Business Growth) secara berkelanjutan.
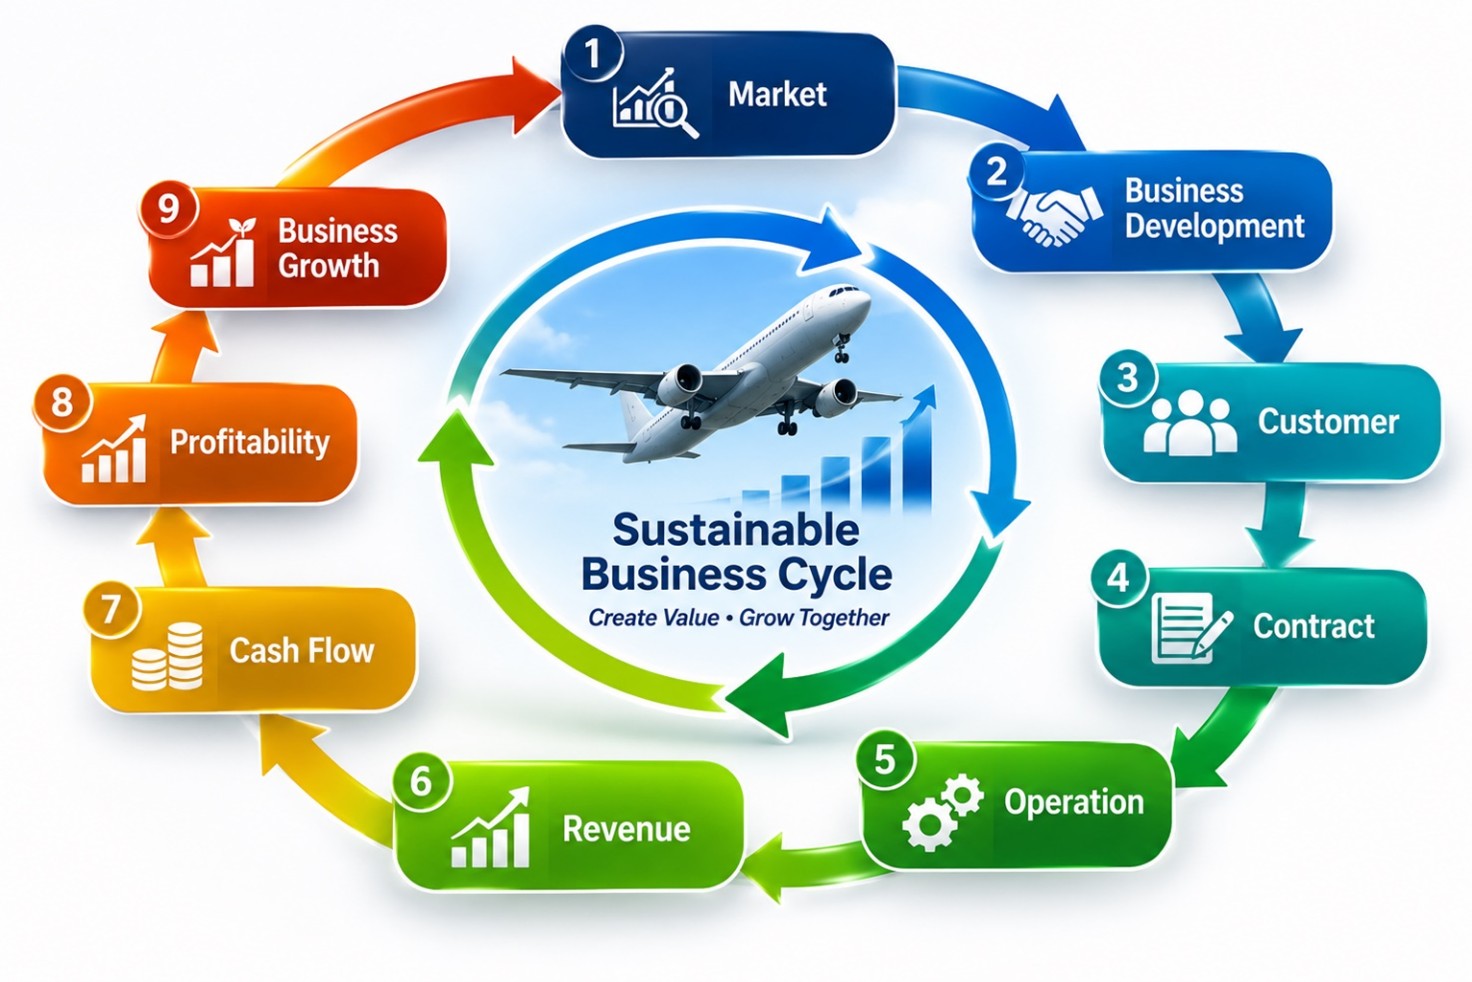
Gambar 2. Siklus Penciptaan Nilai Bisnis Penerbangan
Sumber: Konsep dan desain penulis.
Siklus tersebut menempatkan pasar sebagai sumber peluang, operasi sebagai pelaksanaan janji layanan, dan kinerja keuangan sebagai salah satu ukuran keberhasilan penciptaan nilai.
Integrasi ini terdiri atas sembilan pilar yang saling melengkapi. Kesembilan pilar bukan berarti organisasi harus membentuk sembilan departemen atau sembilan aplikasi yang terpisah. Pilar tersebut merupakan fungsi manajemen yang dapat diorganisasikan sesuai skala, kompleksitas, dan kebutuhan pengendalian perusahaan.
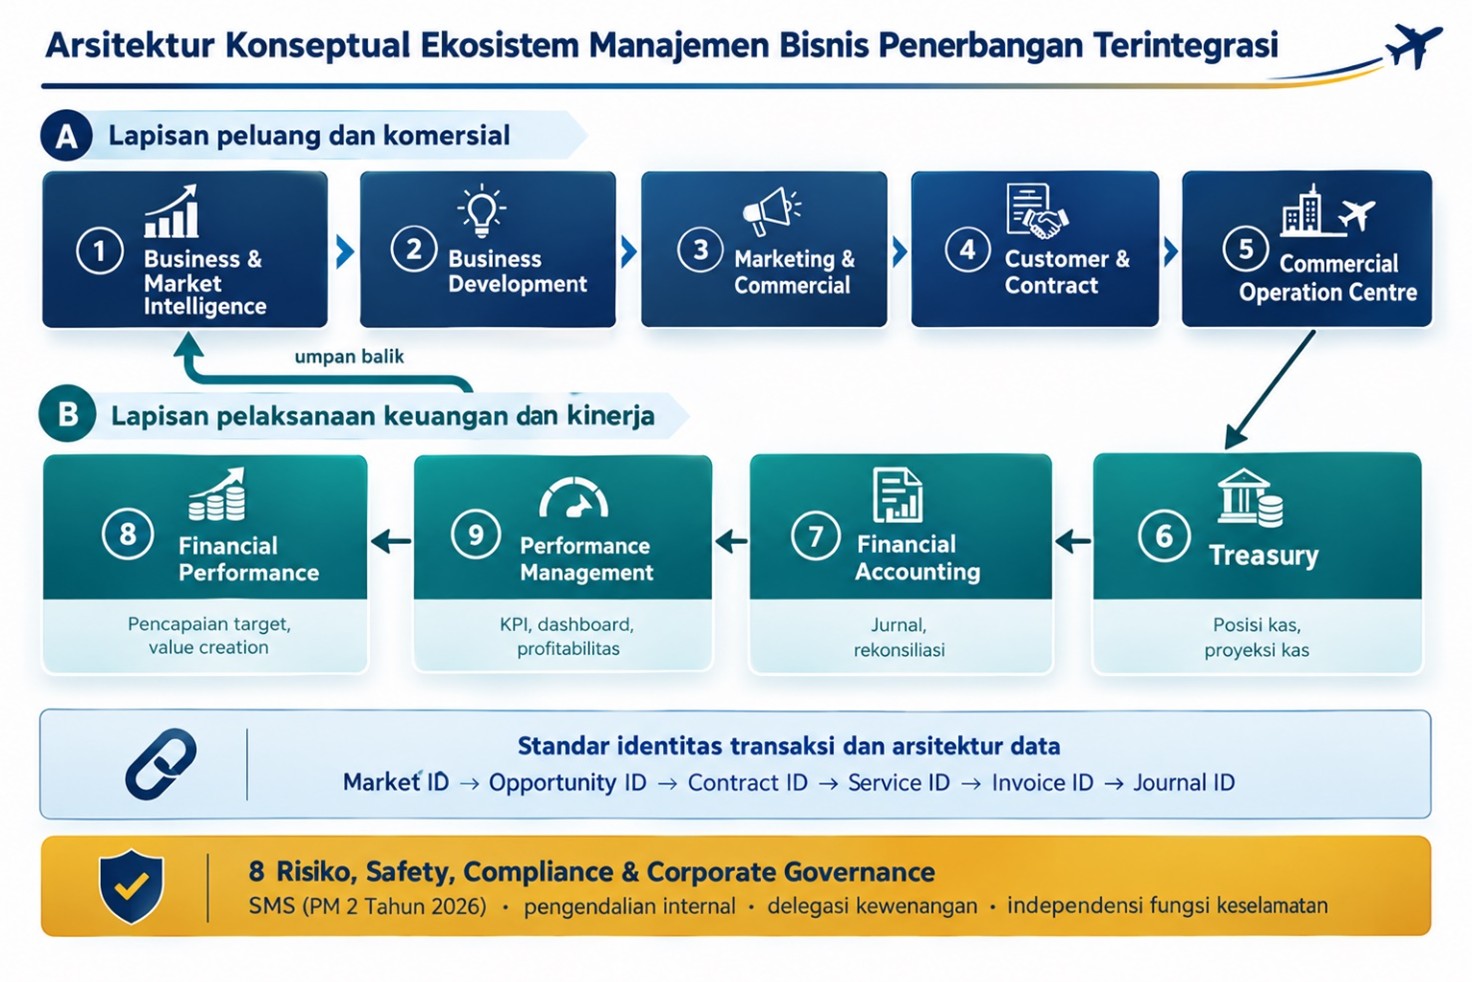
Gambar 3. Arsitektur Konseptual Ekosistem Manajemen Bisnis Penerbangan Terintegrasi
Sumber: Konsep dan desain penulis.
Arsitektur tersebut menggambarkan bahwa penciptaan nilai dimulai dari informasi pasar dan pengembangan bisnis, kemudian bergerak melalui pemasaran, komersial, pelanggan, kontrak, dan operasi. Hasil pelaksanaan layanan diteruskan ke pengelolaan treasury dan akuntansi untuk menghasilkan informasi kinerja dan profitabilitas. Seluruh proses berada di bawah lapisan tata kelola, risiko, keselamatan, dan kepatuhan. Hasil pengukuran kinerja menjadi umpan balik bagi pengembangan bisnis dan perbaikan organisasi.
Pilar Pertama: Business Intelligence and Market Intelligence
Fungsi Business Intelligence and Market Intelligence bertanggung jawab mengidentifikasi dan menganalisis pasar, kebutuhan pelanggan, tren permintaan, pesaing, karakteristik layanan, peluang wilayah, serta perubahan lingkungan usaha.
Informasi pasar harus diolah menjadi dasar pengambilan keputusan. Organisasi perlu mengetahui segmen pelanggan yang potensial, jenis layanan yang dibutuhkan, karakteristik permintaan, tingkat persaingan, serta kesesuaian peluang tersebut dengan kemampuan dan kapasitas organisasi.
Keluaran utama fungsi ini adalah laporan intelijen pasar, pemetaan segmen, analisis pesaing, dan rekomendasi peluang bisnis.
Pilar Kedua: Business Development
Business Development bertugas menerjemahkan informasi pasar menjadi peluang bisnis yang dapat dikembangkan. Ruang lingkupnya mencakup identifikasi peluang, pengembangan produk dan layanan, kemitraan strategis, kelayakan bisnis, akuisisi pelanggan, serta pengembangan akun pelanggan.
Business Development tidak boleh dipersempit menjadi aktivitas penjualan. Fungsi ini harus mampu menilai apakah peluang yang ditemukan mempunyai daya tarik pasar, kelayakan operasional, kelayakan finansial, serta kesesuaian dengan profil risiko organisasi.
Setiap peluang perlu mempunyai identitas yang dapat ditelusuri, seperti Opportunity ID, nilai potensial, probabilitas konversi, pemilik peluang, target waktu, kebutuhan modal kerja, dan status tindak lanjut.
Salah satu indikator penting adalah weighted pipeline, yang dihitung melalui:
Weighted Pipeline = Σ (Opportunity Value × Probability of Conversion)
Nilai tersebut merupakan estimasi peluang bisnis tertimbang, bukan pendapatan yang telah direalisasikan. Pembedaan ini penting agar laporan pengembangan bisnis tidak mencampurkan prospek dengan kinerja keuangan aktual.
Pengembangan peluang juga perlu melewati Business Development Investment Gate yang meliputi lima aspek penilaian berikut (lihat Gambar 4):
| Aspek penilaian | Pertanyaan utama | Hasil yang diharapkan |
|---|---|---|
| Market Attractiveness | Apakah pasar dan permintaannya menarik? | Penilaian potensi pasar |
| Operational Feasibility | Apakah organisasi mampu melaksanakan layanan? | Penilaian kapasitas dan kesiapan operasi |
| Financial Feasibility | Apakah peluang menghasilkan nilai ekonomi yang memadai? | Analisis biaya, pendapatan, margin, dan arus kas |
| Risk and Compliance Assessment | Apakah risiko dapat diterima dan kewajiban dapat dipenuhi? | Penilaian risiko dan kepatuhan |
| Management Approval | Apakah peluang layak dilanjutkan? | Keputusan Go, Conditional Go, atau No-Go |
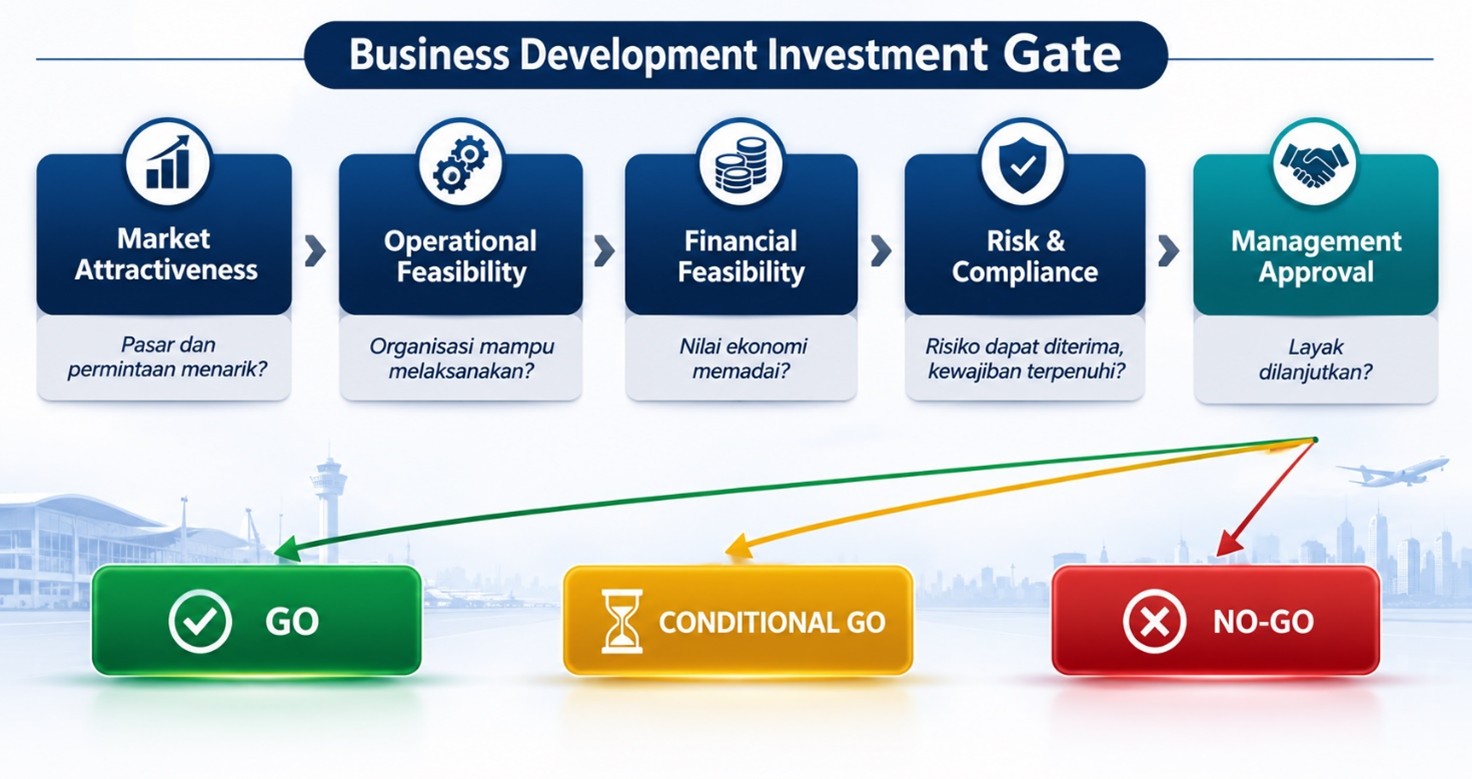
Gambar 4. Alur Business Development Investment Gate
Sumber: Konsep dan desain penulis.
Dengan mekanisme tersebut, organisasi dapat mengurangi risiko mengejar peluang yang menarik secara komersial tetapi tidak layak secara operasional atau finansial.
Pilar Ketiga: Marketing and Commercial Management
Pemasaran berfungsi menciptakan permintaan, membangun reputasi, dan memperkuat kepercayaan pelanggan. Fungsi komersial bertanggung jawab mengubah peluang menjadi penawaran dan kontrak yang layak secara bisnis.
Penetapan harga harus memperhitungkan biaya langsung, biaya pendukung, utilisasi aset, kapasitas operasi, risiko, serta target margin. Harga tidak seharusnya hanya ditentukan berdasarkan harga pesaing atau referensi pasar tanpa analisis biaya internal.
Pemisahan peran perlu dipahami secara jelas. Market Intelligence menjawab pasar mana yang berpeluang. Business Development menentukan bisnis apa yang perlu dikembangkan. Pemasaran membangun permintaan dan reputasi. Fungsi komersial mengubah peluang menjadi penawaran dan kontrak.
Pilar Keempat: Contract and Customer Relationship Management
Kontrak menjadi penghubung antara janji komersial dan kewajiban pelaksanaan layanan. Setiap kontrak perlu memuat ruang lingkup jasa, hak dan kewajiban para pihak, ketentuan pembayaran, mekanisme perubahan layanan, serta ketentuan penyelesaian pekerjaan.
Pengelolaan hubungan pelanggan harus terhubung dengan riwayat penawaran, kontrak, layanan, keluhan, pembayaran, dan evaluasi kepuasan. Dengan demikian, organisasi dapat mengukur bukan hanya keberhasilan memperoleh pelanggan, tetapi juga kemampuan mempertahankan dan mengembangkan hubungan bisnis.
Fungsi ini juga memastikan bahwa perubahan ruang lingkup layanan dapat ditelusuri dan mempunyai persetujuan yang memadai sebelum diterjemahkan menjadi aktivitas operasional.
Pilar Kelima: Commercial Operation Centre
Commercial Operation Centre (COC) merupakan pusat koordinasi proses komersial dan operasional. COC menghubungkan permintaan pelanggan, penilaian kelayakan, perencanaan sumber daya, persetujuan, kesiapan layanan, pelaksanaan, penanganan penyimpangan, penyelesaian layanan, dan serah terima dokumen untuk penagihan.
COC harus mampu memberikan gambaran mengenai status setiap layanan dan hambatan yang memerlukan keputusan manajemen.
Namun, COC tidak menggantikan kewenangan keselamatan, operasi penerbangan, maupun personel teknis yang memiliki otoritas profesional dan regulatif. COC berfungsi mengoordinasikan proses, bukan mengambil alih keputusan yang secara hukum atau profesional berada pada pemegang kewenangan tertentu.
Pilar Keenam: Integrated Aviation Treasury Management System
Treasury mengelola posisi kas, proyeksi arus kas, kebutuhan modal kerja, penerimaan, pembayaran, pendanaan, eksposur valuta asing, dan hubungan perbankan.
Dalam industri penerbangan, pengendalian likuiditas sangat penting karena sejumlah biaya operasi harus dibayar sebelum penerimaan pelanggan diterima. Oleh karena itu, organisasi perlu mengembangkan proyeksi kas harian, 13 minggu, dan 12 bulan.
Mekanisme pembayaran perlu membedakan transaksi normal, prioritas operasi, dan keadaan darurat, termasuk kondisi Aircraft on Ground (AOG). Namun, percepatan pembayaran tidak boleh menghilangkan otorisasi, bukti transaksi, dokumentasi, dan pemeriksaan setelah transaksi.
Treasury juga harus mampu menghubungkan kontrak dan jadwal layanan dengan estimasi kebutuhan kas, komitmen pembayaran, piutang, serta penerimaan aktual.
Pada tingkat grup, pengelolaan treasury dapat dikoordinasikan melalui kebijakan dan pelaporan terpadu. Akan tetapi, setiap badan hukum tetap harus mempertahankan rekening, pembukuan, kewajiban, dan pertanggungjawaban masing-masing. Pemindahan dana antarentitas atau cash pooling tidak boleh diasumsikan otomatis dapat dilakukan tanpa dasar hukum, perjanjian, dan pengendalian yang sesuai.
Pilar Ketujuh: Financial Accounting System
Sistem akuntansi bertanggung jawab mencatat transaksi, mengklasifikasikan akun, melakukan rekonsiliasi, dan menyusun laporan keuangan berdasarkan standar akuntansi yang berlaku.
Pencatatan harus mampu membedakan pendapatan dengan penerimaan kas, uang muka pelanggan dengan pendapatan, pembelian persediaan dengan pemakaian persediaan, serta pengeluaran investasi dengan biaya operasi.
Struktur data akuntansi perlu mendukung penelusuran berdasarkan badan hukum, unit bisnis, pusat biaya, pelanggan, pesawat, penerbangan, kontrak, proyek, dan perintah kerja.
Pengakuan pendapatan harus mengikuti substansi kontrak dan pemenuhan kewajiban pelaksanaan. Dengan demikian, sistem akuntansi tidak hanya menjadi alat pencatatan, tetapi juga sumber informasi untuk mengevaluasi kinerja ekonomi setiap layanan.
Pilar Kedelapan: Risk, Safety, Compliance and Corporate Governance
Pilar ini memastikan bahwa seluruh aktivitas bisnis berjalan dalam kerangka pengelolaan risiko dan kepatuhan.
Ruang lingkupnya meliputi risiko operasi, keselamatan, keamanan, teknis, keuangan, hukum, kepatuhan, dan reputasi. Pengendalian harus mencakup identifikasi risiko, penetapan pemilik risiko, mitigasi, pemantauan, pelaporan, serta tindak lanjut.
Integrasi tidak boleh mengurangi independensi fungsi keselamatan dan pengendalian. Sasaran pendapatan tidak boleh menjadi alasan untuk mengabaikan persyaratan keselamatan atau mengesampingkan kewenangan teknis.
Pada organisasi dengan beberapa badan hukum, tata kelola grup juga harus memperhatikan pembagian kewenangan antara pemegang saham, direksi masing-masing entitas, fungsi grup, dan fungsi pengawasan. Kebijakan grup tidak boleh menghilangkan tanggung jawab hukum direksi setiap badan hukum.
Pilar Kesembilan: Performance Management and Business Analytics
Pilar ini mengintegrasikan informasi operasional dan keuangan menjadi ukuran kinerja yang dapat digunakan oleh manajemen.
Indikator kinerja dapat mencakup nilai pipeline, tingkat konversi, nilai kontrak, ketepatan pelaksanaan layanan, utilisasi aset, biaya per layanan, margin kontribusi, posisi kas, umur piutang, produktivitas personel, kepatuhan, dan penyelesaian temuan.
Setiap KPI wajib memiliki definisi, formula, satuan, sumber data, pemilik data, frekuensi pengukuran, nilai dasar, target, dan ambang tindak lanjut. Tanpa definisi yang konsisten, dashboard hanya akan menyajikan angka yang sulit dibandingkan dan berpotensi menyesatkan keputusan.
Matriks 1. Fungsi, Keluaran, dan Indikator Sembilan Pilar
| Pilar | Mandat utama | Keluaran utama | Indikator pengukuran |
|---|---|---|---|
| Business Intelligence | Menganalisis pasar dan permintaan. | Market intelligence report. | Market attractiveness, pertumbuhan permintaan. |
| Business Development | Mengembangkan peluang bisnis. | Opportunity pipeline, studi kelayakan. | Pipeline value, conversion rate. |
| Marketing & Commercial | Menciptakan permintaan dan mengelola penawaran. | Quotation, pricing, proposal komersial. | Win rate, contribution margin. |
| Customer & Contract | Mengelola pelanggan dan kewajiban kontrak. | Customer profile, contract register. | Retention rate, contract compliance. |
| Commercial Operations | Mengoordinasikan pelaksanaan layanan. | Service order, status operasional. | On-time performance, penyelesaian layanan. |
| Treasury | Mengelola likuiditas dan pendanaan. | Cash position, cash forecast. | Kecukupan kas, akurasi proyeksi. |
| Accounting | Mencatat dan melaporkan transaksi. | General ledger, laporan keuangan. | Ketepatan waktu penutupan buku, status rekonsiliasi. |
| Risk, Safety & Compliance | Mengendalikan risiko dan memastikan kepatuhan. | Risk register, dokumen SMS, laporan kepatuhan. | Mitigasi risiko, penyelesaian temuan audit. |
| Performance Management | Mengukur hasil dan mendorong perbaikan. | KPI dashboard, tinjauan manajemen. | Profitabilitas, produktivitas, pencapaian target. |
Sumber: Sintesis konseptual penulis.
Integrasi Berdasarkan Karakteristik Model Bisnis
Walaupun berada dalam satu ekosistem manajemen, setiap jenis usaha penerbangan memerlukan unit analisis yang berbeda.
Pada operator penerbangan, unit analisis dapat berupa flight, trip, atau flight hour. Setiap penerbangan harus memiliki catatan mengenai pendapatan, biaya bahan bakar, biaya bandara, navigasi, ground handling, awak, biaya teknis, dan komponen biaya relevan lainnya.
Pada penyedia jasa ground handling, unit analisis dapat berupa flight movement atau handling service order. Pengukuran dilakukan berdasarkan pendapatan per pergerakan, biaya tenaga kerja, penggunaan ground support equipment (GSE), serta biaya operasional lainnya.
Pada organisasi maintenance, repair, and overhaul (MRO), unit analisis dapat berupa maintenance request atau work order. Pengendalian mencakup tenaga kerja, material, persediaan, peralatan, pekerjaan dalam proses, penyelesaian pekerjaan, serta kemungkinan pekerjaan ulang.
Tabel 2. Perbedaan Unit Analisis dan Pengendalian Tiga Model Bisnis Penerbangan
| Aspek | Operator penerbangan | Ground handling | MRO |
|---|---|---|---|
| Unit analisis | Flight, trip, flight hour | Flight movement, handling order | Maintenance request, work order |
| Pendapatan | Charter atau layanan penerbangan | Jasa penanganan pesawat | Jasa pemeliharaan |
| Biaya utama | Fuel, crew, landing, navigation, handling, teknis | Manpower, GSE, consumables, transportasi | Labor, spare parts, consumables, tools |
| Pengendalian utama | Kelayakan penerbangan dan biaya per flight | Produktivitas personel dan pergerakan pesawat | Material, tenaga kerja, WIP, kualitas |
| KPI ekonomi | Pendapatan dan biaya per flight hour | Pendapatan dan biaya per movement | Pendapatan dan biaya per work order |
| Risiko utama | Keselamatan, utilisasi, biaya operasi | Kesiapan personel, peralatan, keselamatan apron | Kelaikudaraan, kualitas, dokumentasi teknis |
| Keluaran keuangan | Profitabilitas per flight | Profitabilitas per movement | Profitabilitas per work order |
Sumber: Sintesis konseptual penulis.
Perbedaan tersebut menegaskan bahwa integrasi tidak berarti menyeragamkan semua proses. Yang perlu diseragamkan adalah prinsip tata kelola, identitas data, standar dokumentasi, dan metode pengendalian. Sementara itu, unit analisis biaya dan produktivitas harus mengikuti karakteristik ekonomi masing-masing usaha.
Arsitektur Data dan Teknologi
Integrasi memerlukan standar identitas transaksi yang konsisten. Identitas tersebut dapat mencakup Market ID, Lead ID, Opportunity ID, Customer ID, Quotation ID, Contract ID, Flight ID, Movement ID, Work Order ID, Purchase Order ID, Invoice ID, Payment ID, dan Journal ID.
Setiap identitas harus terhubung sehingga manajemen dapat menelusuri satu transaksi dari sumber peluang hingga dampak keuangan.
Arsitektur teknologi dapat menggunakan modul CRM, Business Development System, COC, ERP, treasury, akuntansi, pengadaan, persediaan, pemeliharaan, dan Business Intelligence. Seluruhnya tidak harus menjadi aplikasi yang berdiri sendiri. Sistem dapat dibangun secara modular atau melalui platform ERP sesuai kebutuhan, skala, biaya, dan kemampuan organisasi.
Prinsip implementasinya adalah: Implementasi harus dimulai dari penyelarasan proses bisnis dan kebutuhan operasional, dilanjutkan dengan perancangan arsitektur data yang terintegrasi, kemudian penerapan teknologi secara bertahap, terukur, dan berorientasi pada penciptaan nilai organisasi.Dengan urutan tersebut, teknologi dibangun untuk mendukung proses bisnis yang telah didefinisikan, bukan sebaliknya.
Penelusuran Transaksi dari Peluang hingga Profitabilitas
Salah satu elemen paling penting dalam ekosistem adalah kemampuan menelusuri transaksi dari peluang bisnis sampai pencatatan akuntansi (lihat Gambar 5 dan Matriks 2).
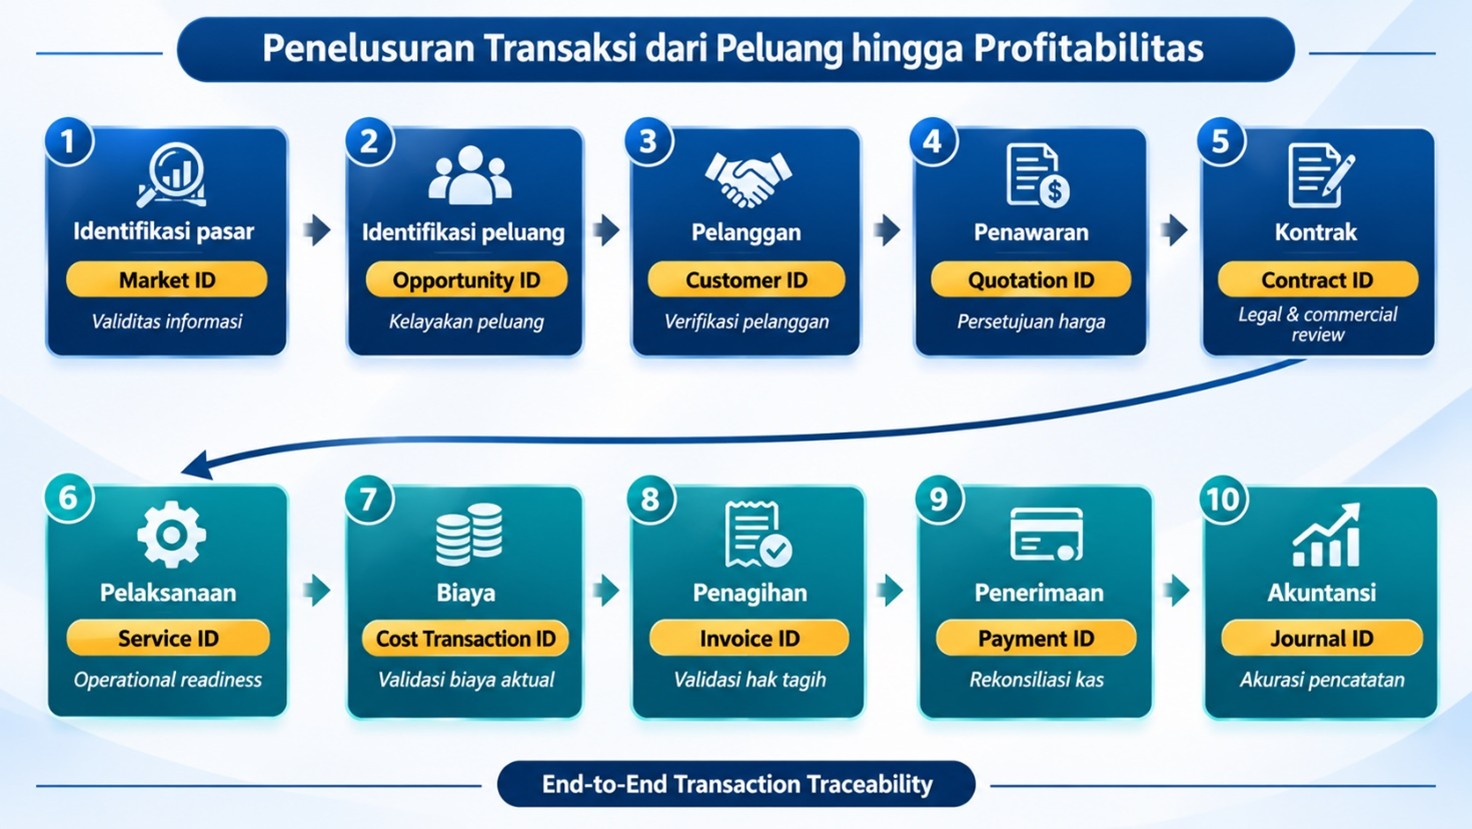
Gambar 5. Rantai Penelusuran Transaksi dari Pasar hingga Jurnal Akuntansi
Sumber: Konsep dan desain penulis, merujuk Matriks 2.
Matriks 2. End-to-End Business Transaction Traceability
| Tahap | Identitas transaksi | Dokumen atau bukti | Pengendalian utama |
|---|---|---|---|
| Identifikasi pasar | Market ID | Market intelligence report | Validitas informasi pasar |
| Identifikasi peluang | Opportunity ID | Opportunity assessment | Kelayakan peluang |
| Pelanggan | Customer ID | Customer profile | Verifikasi pelanggan |
| Penawaran | Quotation ID | Costing dan quotation | Persetujuan harga |
| Kontrak | Contract ID | Kontrak dan persetujuan | Legal dan commercial review |
| Pelaksanaan | Service ID | Flight order atau service order | Operational readiness |
| Biaya | Cost Transaction ID | Faktur pemasok, bukti pemakaian | Validasi biaya aktual |
| Penagihan | Invoice ID | Faktur dan bukti layanan | Validasi hak tagih |
| Penerimaan | Payment ID | Bank statement dan bukti penerimaan | Rekonsiliasi kas |
| Akuntansi | Journal ID | Journal voucher dan ledger | Akurasi pencatatan |
Sumber: Sintesis konseptual penulis.
Prinsipnya, satu transaksi tidak boleh kehilangan identitas ketika berpindah dari satu fungsi ke fungsi lainnya. Dengan demikian, manajemen dapat melakukan penelusuran dari peluang yang dikembangkan sampai nilai ekonomi yang dihasilkan.
Tata Kelola, Pemisahan Kewenangan, dan RACI
Integrasi proses harus didukung pembagian kewenangan yang jelas. Matriks Responsible, Accountable, Consulted, dan Informed (RACI) berikut memberikan gambaran konseptual pembagian tanggung jawab.
Matriks 3. RACI Pengelolaan Transaksi Penerbangan
| Aktivitas | BIZDEV | Commercial | Operations/ Technical | Finance/ Treasury | Accounting | Risk/ Safety |
|---|---|---|---|---|---|---|
| Identifikasi peluang | R/A | C | C | I | I | I |
| Penilaian kelayakan bisnis | R | C | C | C | I | C |
| Penyusunan harga | C | R/A | C | C | C | I |
| Persetujuan kontrak | C | R | C | C | C | C |
| Kesiapan operasi | I | C | R/A | C | I | C |
| Pelepasan teknis dan keselamatan | I | I | R/A* | I | I | C* |
| Pelaksanaan layanan | I | I | R/A | I | I | C |
| Pengumpulan biaya aktual | I | C | R | A | C | I |
| Persetujuan pembayaran | I | I | C | R/A** | C | I |
| Pencatatan akuntansi | I | I | C | C | R/A | I |
| Rekonsiliasi dan pelaporan | I | I | C | R | R/A | I |
| Evaluasi kinerja | C | C | C | C | C | C |
Keterangan: R = Responsible; A = Accountable; C = Consulted; I = Informed.
Catatan: RACI tersebut merupakan rancangan konseptual dan harus disesuaikan dengan struktur organisasi, sertifikasi, manual, serta kewenangan yang berlaku. Pelepasan teknis dan keputusan keselamatan harus mengikuti otoritas personel yang berwenang. Fungsi komersial dan keuangan tidak boleh mengambil alih keputusan tersebut.
Untuk pembayaran, pihak yang mengajukan, memverifikasi, menyetujui, melaksanakan, mencatat, dan merekonsiliasi harus dipisahkan sesuai struktur dan Delegation of Authority yang ditetapkan.
Pada tingkat grup, fungsi seperti treasury, akuntansi, pengadaan, atau pengembangan bisnis dapat dikoordinasikan melalui kebijakan bersama. Namun, koordinasi tersebut tidak boleh menghilangkan tanggung jawab direksi masing-masing badan hukum atas aset, kewajiban, transaksi, dan kepatuhan entitasnya.
Indikator Kinerja Terintegrasi
Agar integrasi dapat diukur secara objektif, setiap fungsi perlu mempunyai indikator kinerja yang terhubung dengan sasaran organisasi.
Tabel 3. Indikator Kinerja dan Formula Pengukuran
| Dimensi | KPI | Formula pengukuran |
|---|---|---|
| Business Development | Weighted Pipeline | Σ (Opportunity Value × Probability) |
| Business Development | Conversion Rate | Won Opportunities ÷ Qualified Opportunities × 100% |
| Commercial | Win Rate | Won Quotations ÷ Total Valid Quotations × 100% |
| Operations | Aircraft Utilization | Actual Flight Hours ÷ Available Flight Hours × 100% |
| Operations | On-Time Performance | On-Time Departures ÷ Total Departures × 100% |
| Financial | Revenue per Flight | Total Flight Revenue ÷ Jumlah Flights |
| Financial | Cost per Flight Hour | Total Relevant Flight Costs ÷ Actual Flight Hours |
| Financial | Contribution Margin | Revenue − Variable Costs |
| Financial | Contribution Margin Ratio | Contribution Margin ÷ Revenue × 100% |
| Treasury | Receivable Days | Rata-rata Piutang Usaha ÷ Penjualan Kredit × Jumlah Hari |
| Treasury | Cash Forecast Accuracy | 1 − (Kesalahan Absolut Proyeksi ÷ Arus Kas Aktual) |
| Customer | Customer Retention | Pelanggan yang Dipertahankan ÷ Pelanggan yang Memenuhi Kriteria × 100% |
| Compliance | Finding Closure Rate | Temuan yang Ditutup ÷ Total Temuan yang Jatuh Tempo × 100% |
Sumber: Sintesis konseptual penulis.
Rumus Cash Forecast Accuracy perlu diperlakukan hati-hati apabila arus kas aktual bernilai nol atau sangat kecil. Dalam kondisi tersebut, ukuran absolut kesalahan proyeksi lebih tepat digunakan daripada persentase yang dapat menjadi tidak bermakna.
Demikian pula, contribution margin tidak boleh disamakan dengan laba bersih. Biaya tetap, biaya pendanaan, depresiasi, pajak, dan komponen lainnya tetap perlu diperhitungkan dalam analisis profitabilitas.
Integrasi Treasury dan Akuntansi
Salah satu prinsip penting dalam integrasi keuangan adalah membedakan peristiwa ekonomi yang sering kali terlihat serupa secara administratif, tetapi memiliki perlakuan berbeda.
Penerimaan kas tidak otomatis menjadi pendapatan. Pembayaran tidak otomatis menjadi beban. Pembelian persediaan tidak otomatis menjadi pemakaian persediaan. Uang muka pelanggan tidak otomatis menjadi pendapatan. Pekerjaan dalam proses tidak otomatis menjadi biaya pekerjaan yang telah selesai. Pengeluaran untuk aset tidak otomatis menjadi biaya operasional.
Karena itu, struktur Chart of Accounts (COA) perlu dilengkapi dimensi analitis yang memungkinkan transaksi ditelusuri berdasarkan badan hukum, unit bisnis, akun, pusat biaya, proyek, pelanggan, pesawat, penerbangan, pergerakan pesawat, kontrak, dan perintah kerja.
Integrasi tersebut memungkinkan organisasi membangun laporan keuangan dan laporan manajerial yang konsisten tanpa mencampurkan dasar pengakuan akuntansi dengan dasar pengukuran operasional.
Pengendalian Modal Kerja dan Arus Kas
Pengelolaan treasury harus mempertimbangkan karakteristik arus kas setiap jenis layanan. Pada operator penerbangan, kebutuhan kas dapat muncul sebelum penerbangan, misalnya untuk bahan bakar, biaya bandara, awak, dan layanan pendukung. Pada ground handling, kebutuhan kas dapat timbul untuk tenaga kerja, peralatan, dan operasional sebelum pelanggan membayar tagihan. Pada MRO, pembelian suku cadang dan material dapat terjadi sebelum pekerjaan selesai dan faktur diterbitkan.
Oleh sebab itu, proyeksi kas perlu dibangun berdasarkan kontrak, jadwal layanan, komitmen pengadaan, termin pembayaran, dan pola penerimaan pelanggan.
Pengendalian pembayaran juga harus mengikuti prinsip pemisahan tugas. Proses permintaan, verifikasi, persetujuan, pembayaran, pencatatan, dan rekonsiliasi harus mempunyai penanggung jawab yang jelas. Pembayaran darurat dapat menggunakan jalur prioritas, tetapi tetap harus memiliki dasar transaksi, otorisasi, bukti, serta pemeriksaan setelah pelaksanaan.
Tantangan Implementasi
Transformasi menuju ekosistem manajemen terintegrasi menghadapi sejumlah tantangan.
Fragmentasi proses dan data. Fungsi yang berbeda sering menggunakan definisi, format, dan sumber informasi yang tidak sama. Kondisi tersebut dapat menghasilkan perbedaan angka dan memperlambat proses rekonsiliasi.
Kualitas data historis. Data yang tidak lengkap, tidak konsisten, atau tidak terdokumentasi dapat mengganggu akurasi perhitungan biaya dan kinerja. Data yang belum tersedia harus dinyatakan sebagai kesenjangan data, bukan diisi dengan angka asumsi yang kemudian diperlakukan sebagai fakta.
Tumpang tindih kewenangan. Integrasi membutuhkan matriks Delegation of Authority yang membedakan pihak yang mengajukan, memverifikasi, menyetujui, melaksanakan pembayaran, mencatat, dan merekonsiliasi transaksi.
Kesiapan sumber daya manusia. Perubahan sistem membutuhkan kompetensi baru, kedisiplinan dokumentasi, dan pemahaman lintas fungsi. Pelatihan harus disesuaikan dengan peran masing-masing, disertai komunikasi perubahan dan evaluasi penerapan prosedur.
Risiko investasi teknologi yang terlalu dini. Pembelian aplikasi tanpa pemetaan proses dan kebutuhan data dapat menimbulkan duplikasi sistem serta biaya implementasi yang tidak sebanding dengan manfaatnya. Teknologi harus menjadi instrumen untuk memperkuat tata kelola, bukan menjadi tujuan transformasi itu sendiri.
Keseimbangan integrasi dan independensi fungsi. Integrasi tidak boleh menghilangkan independensi fungsi keselamatan, kepatuhan, audit, maupun otoritas teknis. Mekanisme koordinasi harus memperkuat pengendalian, bukan melemahkan batas kewenangan profesional dan hukum.
Roadmap Implementasi
Untuk menjawab tantangan tersebut, langkah ke depan yang disarankan adalah menerapkan pendekatan bertahap melalui proyek percontohan (pilot project). Organisasi tidak perlu langsung mengintegrasikan seluruh fungsi dan sistem secara bersamaan (lihat Gambar 6 dan Tabel 4).
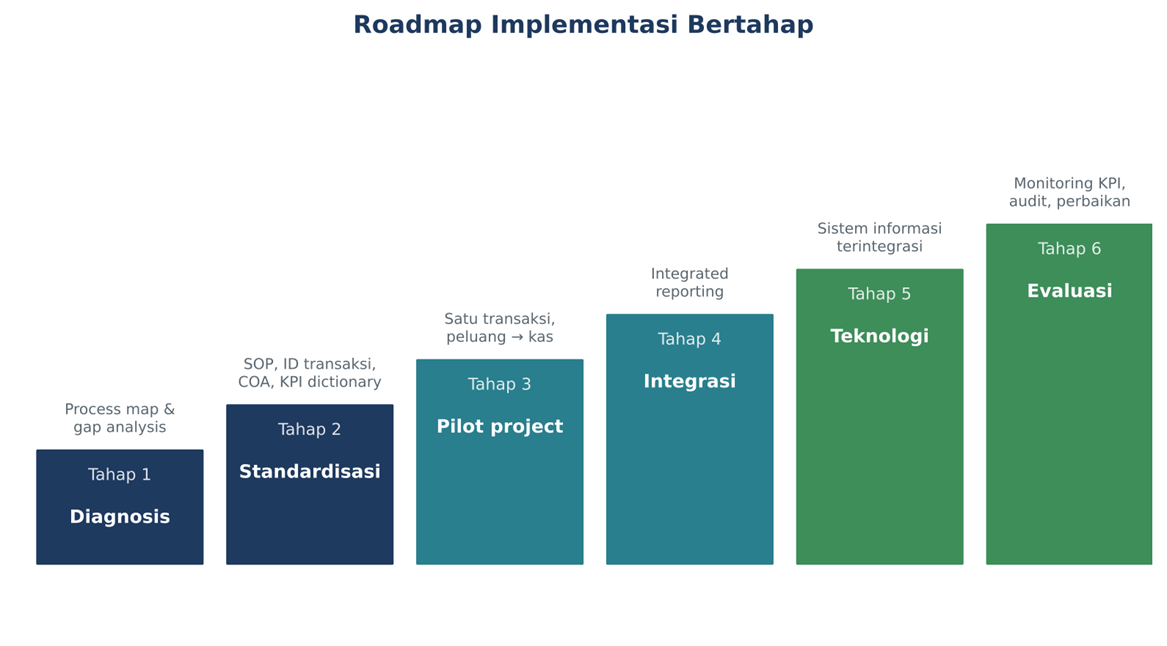
Gambar 6. Roadmap Implementasi Ekosistem Manajemen Terintegrasi
Sumber: Konsep dan desain penulis, merujuk Tabel 4.
Tabel 4. Roadmap Implementasi Ekosistem Manajemen Terintegrasi
| Tahap | Fokus | Aktivitas utama | Keluaran | Kriteria keberhasilan |
|---|---|---|---|---|
| Tahap 1 | Diagnosis | Pemetaan proses, identifikasi data, evaluasi kewenangan | Process map dan gap analysis | Seluruh proses utama terpetakan |
| Tahap 2 | Standardisasi | Penyusunan SOP, ID transaksi, COA, KPI dictionary | Standar proses dan data | Definisi dan pemilik proses ditetapkan |
| Tahap 3 | Pilot project | Pengujian satu transaksi layanan dari peluang sampai penerimaan kas | Pilot report dan UAT | Transaksi dapat ditelusuri secara utuh |
| Tahap 4 | Integrasi | Penghubungan data komersial, operasi, treasury, dan akuntansi | Integrated reporting | Rekonsiliasi dan pelaporan konsisten |
| Tahap 5 | Pengembangan teknologi | Implementasi atau integrasi aplikasi | Sistem informasi terintegrasi | Teknologi sesuai proses dan kontrol |
| Tahap 6 | Evaluasi berkelanjutan | Monitoring KPI, audit, dan perbaikan | Management review | Kinerja dan pengendalian meningkat |
Sumber: Sintesis konseptual penulis.
Tahapan tersebut merupakan rancangan implementasi, bukan standar waktu yang berlaku bagi semua perusahaan. Durasi dan sumber daya harus ditetapkan berdasarkan kesiapan proses, kualitas data, kompleksitas operasi, dan kemampuan investasi.
Pengujian melalui Satu Transaksi Layanan
Tahap awal yang paling rasional adalah memilih satu transaksi layanan yang representatif, kemudian menelusurinya dari identifikasi peluang sampai penerimaan kas dan pencatatan akuntansi.
Pengujian tersebut harus membuktikan bahwa setiap peluang memiliki dasar kelayakan, setiap penawaran mempunyai perhitungan biaya, setiap kontrak dapat diterjemahkan menjadi rencana operasi, setiap layanan memiliki bukti pelaksanaan, dan setiap biaya serta penerimaan dapat direkonsiliasi.
Untuk operator penerbangan, satu transaksi dapat berupa satu penerbangan atau satu perjalanan. Pengujian mencakup permintaan pelanggan, penilaian kelayakan, ketersediaan pesawat, kesiapan teknis dan awak, estimasi biaya, penawaran, kontrak, kesiapan finansial, pelaksanaan, biaya aktual, penagihan, penerimaan kas, dan evaluasi margin.
Untuk ground handling, pengujian dapat dilakukan pada satu flight movement. Untuk MRO, pengujian dapat menggunakan satu work order. Dengan demikian, prinsip integrasi yang sama dapat diuji pada model bisnis yang berbeda tanpa menyeragamkan unit analisisnya.
Tahapan Keputusan dan Perluasan
Hasil pengujian perlu dinilai berdasarkan kriteria yang jelas.
Tabel 5. Kriteria Keputusan Hasil Pengujian
| Keputusan | Kondisi | Tindak lanjut |
|---|---|---|
| Go | Proses, data, otorisasi, bukti biaya, dan rekonsiliasi telah berjalan memadai. | Perluasan implementasi secara bertahap. |
| Conditional Go | Terdapat kekurangan yang dapat dikendalikan dan memiliki rencana penyelesaian. | Perbaikan dengan PIC dan tenggat waktu yang ditetapkan. |
| Rework | Terdapat kelemahan kritis pada proses, data, keselamatan, kewenangan, atau pengendalian. | Perbaikan desain dan pengujian ulang. |
Sumber: Sintesis konseptual penulis.
Setelah proyek percontohan menunjukkan hasil yang memadai, implementasi dapat diperluas secara bertahap ke jenis layanan dan unit bisnis lainnya. Setiap tahap perlu dievaluasi melalui siklus Plan, Do, Check, Act agar perbaikan berlangsung secara berkelanjutan.
PENUTUP
Integrasi manajemen bisnis penerbangan merupakan kebutuhan tata kelola, bukan sekadar proyek teknologi informasi. Nilai strategisnya terletak pada kemampuan organisasi menghubungkan peluang pasar dengan kapasitas operasi, mengendalikan risiko, menjaga kepatuhan, mengelola arus kas, dan mengukur profitabilitas berdasarkan bukti transaksi.
Blueprint sembilan pilar yang diusulkan memberikan kerangka untuk menghubungkan kecerdasan pasar, pengembangan bisnis, pemasaran, komersial, pengelolaan pelanggan, kontrak, operasi, treasury, akuntansi, manajemen risiko, keselamatan, kepatuhan, dan pengukuran kinerja. Integrasi tersebut diperkuat dengan standar identitas transaksi, indikator kinerja, pembagian kewenangan, serta tahapan implementasi yang dapat diuji.
Namun, integrasi tidak berarti menyeragamkan seluruh proses atau menghilangkan spesialisasi fungsi. Setiap jenis usaha penerbangan tetap membutuhkan unit analisis ekonomi yang sesuai dengan karakteristik layanannya. Setiap badan hukum juga tetap mempertahankan tanggung jawab, pembukuan, aset, kewajiban, dan kewenangan sesuai ketentuan yang berlaku. Keselamatan, kepatuhan, dan otoritas teknis harus tetap menjadi batas yang tidak dapat dikompromikan oleh sasaran komersial.
Keberhasilan transformasi juga tidak semestinya diukur dari jumlah aplikasi, banyaknya laporan, atau tampilan dashboard yang dimiliki organisasi. Ukuran yang lebih substantif adalah kemampuan manajemen menjawab secara konsisten: peluang bisnis apa yang diperoleh, layanan apa yang dijanjikan, sumber daya apa yang digunakan, risiko apa yang dikendalikan, pendapatan apa yang diakui, kas apa yang diterima, dan nilai ekonomi apa yang dihasilkan.
Dengan demikian, arah pembaruan manajemen penerbangan perlu bergerak dari pengelolaan fungsi yang terpisah menuju ekosistem bisnis yang terintegrasi, terukur, patuh, dan berorientasi pada penciptaan nilai berkelanjutan.
Pada akhirnya, perusahaan penerbangan yang unggul bukan hanya perusahaan yang mampu memperoleh pasar dan melaksanakan layanan, melainkan perusahaan yang mampu mengelola seluruh siklus bisnisnya secara konsisten: dari peluang menjadi kontrak, dari kontrak menjadi layanan, dari layanan menjadi penerimaan kas, dan dari penerimaan kas menjadi profitabilitas serta pertumbuhan yang berkelanjutan.
DAFTAR PUSTAKA
Committee of Sponsoring Organizations of the Treadway Commission. (2013). Internal control—Integrated framework (Executive summary, May 2013; ISBN 978-1-937352-39-4). COSO. https://coso.org/guidance-on-ic
Ikatan Akuntan Indonesia. (2023, 13 November). Penomoran PSAK dan ISAK dalam SAK Indonesia. Berita IAI. https://web.iaiglobal.or.id/Berita-IAI/detail/penomoran_psak_dan_isak_dalam_sak_indonesia
Ikatan Akuntan Indonesia. (2025). Standar Akuntansi Keuangan Indonesia efektif per 1 Januari 2025. Berita IAI. https://web.iaiglobal.or.id/Berita-IAI/detail/standar_akuntansi_keuangan_indonesia_efektif_per_1_januari_2025
International Accounting Standards Board. (2014). IFRS 15: Revenue from contracts with customers. IFRS Foundation. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-15-revenue-from-contracts-with-customers/
International Air Transport Association. (2025, December 9). Airline profitability stabilizes with 3.9% net margin expected in 2026. https://www.iata.org/en/pressroom/2025-releases/2025-12-09-01/
International Air Transport Association. (n.d.-a). Airport handling manual (AHM). https://www.iata.org/en/publications/store/airport-handling-manual/
International Air Transport Association. (n.d.-b). IATA ground operations manual (IGOM). https://www.iata.org/en/publications/store/iata-ground-operations-manual/
International Organization for Standardization. (2015a). ISO 9001:2015 Quality management systems—Requirements. https://www.iso.org/standard/62085.html
International Organization for Standardization. (2015b). The process approach in ISO 9001:2015 (ISO/TC 176/SC 2/N1289). https://www.iso.org/iso/iso9001_2015_process_approach.pdf
Kementerian Perhubungan Republik Indonesia. (2026). Peraturan Menteri Perhubungan Nomor PM 2 Tahun 2026 tentang Peraturan Keselamatan Penerbangan Sipil Bagian 19 tentang Sistem Manajemen Keselamatan Penyedia Jasa Penerbangan. https://www.peraturan.go.id/files/permenhub-no-2-tahun-2026.pdf
Republik Indonesia. (2009). Undang-Undang Nomor 1 Tahun 2009 tentang Penerbangan. Lembaran Negara Republik Indonesia Tahun 2009 Nomor 1. https://peraturan.bpk.go.id/Details/54656/uu-no-1-tahun-2009