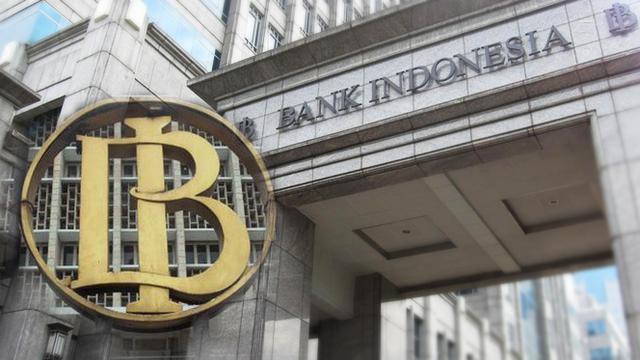

Mahkamah Agung (MA) secara resmi telah melantik Destry Damayanti sebagai Gubernur BI. Sebelumnya Rapat Paripurna Dewan Perwakilan Rakyat (DPR RI) telah menyetujui Destry Damayanti menjadi Gubernur Bank Indonesia (BI) setelah menjalani uji kelayakan dan kepatutan (fit and proper test) di Komisi XI DPR RI. Destry diajukan untuk menggantikan Perry Warjiyo yang mengundurkan diri.
Dalam penyampaian hasil sidang Komisi, Ketua Komisi XI Misbakun menyampaikan bahwa terpilihnya Destry diharapkan membuat BI bekerja lebih fokus dan terarah. Hal itu dinilai penting untuk mendukung peningkatan kesejahteraan masyarakat serta pertumbuhan ekonomi. Sebagaimana diketahui, selain Destry, Selain Destry, Komisi XI juga menetapkan Aida S. Budiman sebagai calon Deputi Gubernur Senior BI periode 2026-2031 dan Solikin M. Juhro sebagai calon Deputi Gubernur BI periode 2026-2031.
Di tengah gejolak dan ketidakpastian global, tantangan Destry bukan hanya bagaimana menjaga stabilitas rupiah, tetapi juga bagaimana memastikan kebijakan moneter mampu berjalan harmonis dengan kebijakan fiskal pemerintah, tanpa mengurangi independensi BI.
Pemerintah menargetkan ekonomi Indonesia tumbuh 6% pada tahun 2027, lebih tinggi dari target APBN 2026 sebesar 5,4%. Untuk mendukung target tersebut, belanja negara dirancang mencapai Rp4.097,2 triliun, sementara pendapatan negara ditargetkan Rp3.426 triliun dengan defisit anggaran 2,40% terhadap PDB.
Untuk mengejar target pertumbuhan ekonomi tersebut, pemerintah melakukan fokus belanja RAPBN pada delapan Program Kerja Prioritas Nasional (PKPN) yakni kemandirian energi dan air, pendidikan, kesehatan, hilirisasi dan industrialisasi, infrastruktur, perumahan, dan ketahanan bencana, penguatan ekonomi kerakyatan dan pembangunan desa, serta penurunan kemiskinan. Presiden menjelaskan bahwa delapan prioritas tersebut akan didukung oleh penguatan pertahanan dan keamanan, penegakan hukum, tata kelola pemerintahan, percepatan digitalisasi, serta diplomasi ekonomi.
Sementara defisit APBN semester I tahun 2026 tercatat sebesar Rp196,5 triliun atau setara dengan 0,76% terhadap Produk Domestik Bruto (PDB). Dan target defisit APBN 2026 pada akhir tahun diproyeksikan melebar menjadi Rp734,3 triliun atau setara dengan 2,85% dari Produk Domestik Bruto (PDB).
Untuk menutup defisit APBN 2026, pemerintah menggunakan sejumlah skenario pembiayaan. Salah satu sumber pembiayaan terbesar berasal dari utang, yang mencapai sekitar Rp832,21 triliun. Besarnya kebutuhan pembiayaan tersebut perlu dilihat dalam konteks kondisi fiskal secara keseluruhan.
Sementara, posisi utang pemerintah juga terus meningkat. Kondisi tersebut tentu membutuhkan pengelolaan fiskal yang hati-hati agar kebutuhan pembiayaan pemerintah tidak menimbulkan tekanan berlebihan terhadap pasar keuangan. Ekspansi fiskal yang dibiayai utang tidak secara otomatis akan menimbulkan crowding out. Efek tersebut sangat bergantung pada kondisi likuiditas, permintaan kredit, struktur pasar keuangan, respons suku bunga dan kemampuan sektor swasta memperoleh pembiayaan. Namun secara teoritis, ketika kebutuhan pembiayaan pemerintah meningkat dan menyerap dana dalam jumlah besar, terdapat potensi meningkatnya biaya dana. Apabila suku bunga meningkat, biaya pembiayaan sektor swasta juga dapat naik. Pada titik tersebut investasi swasta berpotensi terdesak oleh kebutuhan pembiayaan pemerintah.
Persoalannya kemudian bukan sekadar berapa besar pemerintah berutang. Persoalan yang lebih penting adalah bagaimana kebutuhan pembiayaan pemerintah berinteraksi dengan likuiditas perbankan, pasar Surat Berharga Negara (SBN), suku bunga dan kebutuhan pembiayaan sektor swasta. Jika ekspansi fiskal terlalu dominan menyerap sumber pembiayaan sementara sektor swasta mengalami kenaikan biaya dana, maka stimulus fiskal yang semula ditujukan untuk mendorong pertumbuhan justru dapat menimbulkan efek samping berupa melemahnya investasi swasta.
Di sinilah posisi strategis Gubernur BI mendatang menjadi sangat penting. BI harus mampu membaca siklus kebijakan fiskal pemerintah sekaligus memahami respons pasar terhadap kebijakan tersebut. Pada saat yang sama, BI harus menjaga agar kebijakan moneter tetap mampu mendukung pertumbuhan ekonomi tanpa mengorbankan stabilitas nilai tukar dan inflasi. Instrumen BI dapat digunakan untuk mengelola kondisi moneter dan likuiditas melalui kebijakan suku bunga, operasi moneter, kebijakan makroprudensial, serta instrumen lain sesuai kewenangannya.
Namun perlu dibedakan dengan instrumen pengelolaan utang pemerintah. Debt switching, debt swap, strategi penerbitan SBN dan pengelolaan jatuh tempo utang merupakan bagian dari pengelolaan pembiayaan pemerintah, bukan instrumen kebijakan moneter BI. Justru karena instrumen dan kewenangannya berbeda, koordinasi antara BI dan pemerintah menjadi semakin penting.
Gubernur BI harus mampu memastikan bahwa kebijakan moneter tidak menjadi rem bagi pertumbuhan ketika perekonomian membutuhkan stimulus. Tetapi pada saat yang sama, BI juga tidak boleh menjadi sekadar alat untuk mengakomodasi kebutuhan pembiayaan fiskal pemerintah.
Tantangan selanjutnya, yang tidak kalah penting adalah terkait fenomena rasionalisasi bisnis perusahaan keuangan asing di Indonesia. Dalam beberapa tahun terakhir, sejumlah perusahaan global melakukan restrukturisasi bisnisnya di Indonesia. Salah satunya adalah Schroders yang menghentikan operasional perusahaan manajemen investasinya di Indonesia pada akhir 2024 sebagai bagian dari strategi efisiensi dan rasionalisasi bisnis. Fenomena serupa juga terlihat dari restrukturisasi sejumlah perusahaan sekuritas dan bisnis customer banking milik bank asing yang kemudian dijual atau dialihkan kepada bank lain.
Namun keluarnya atau berkurangnya aktivitas perusahaan asing tidak boleh langsung dimaknai sebagai bukti bahwa perekonomian Indonesia sedang memburuk. Keputusan perusahaan global dapat dipengaruhi oleh berbagai faktor, mulai dari strategi korporasi, efisiensi biaya, perubahan model bisnis, konsolidasi global, hingga tingkat keuntungan suatu segmen usaha. Tetapi fenomena tersebut tetap perlu mendapat perhatian. Sebab, apabila rasionalisasi bisnis perusahaan asing berlangsung bersamaan dengan tekanan rupiah, volatilitas pasar keuangan dan meningkatnya kebutuhan pembiayaan pemerintah, maka muncul sebuah pertanyaan yang lebih besar:
Inilah dilema terbesar Destry. BI harus mampu menjaga stabilitas rupiah, mengendalikan inflasi, menjaga stabilitas sistem keuangan dan mendukung pertumbuhan ekonomi. Sementara pemerintah membutuhkan ruang fiskal yang cukup untuk membiayai program pembangunan dan menjaga pertumbuhan. Keduanya membutuhkan koordinasi. Tetapi koordinasi tersebut harus tetap berada dalam koridor independensi.
Pada akhirnya, ketahanan ekonomi Indonesia tidak hanya ditentukan oleh seberapa besar pemerintah mampu membelanjakan anggaran dan seberapa besar BI mampu menjaga rupiah. Ketahanan ekonomi ditentukan oleh seberapa baik kebijakan fiskal, moneter dan sektor keuangan bekerja dalam satu orkestrasi kebijakan tanpa kehilangan independensinya. Dan di situlah ujian sesungguhnya bagi Destry.