
“Bayar nanti.”
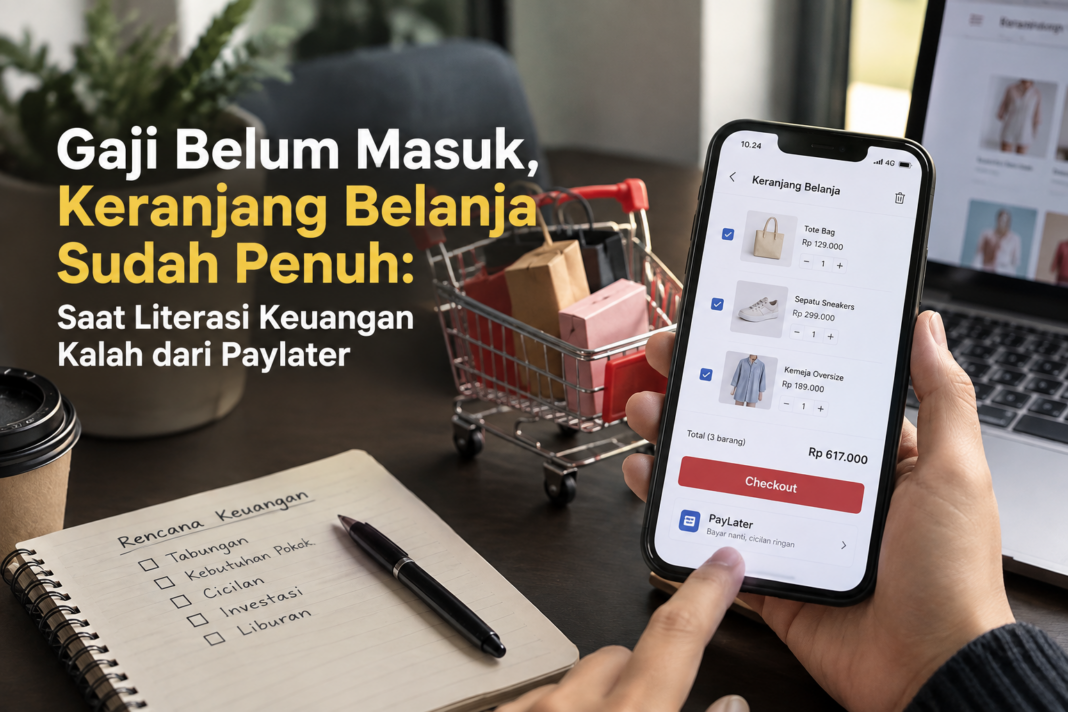
Dua kata sederhana yang mungkin terdengar menyenangkan bagi sebagian orang. Belum menerima gaji, tetapi barang yang diinginkan sudah bisa dibawa pulang. Tidak perlu menunggu uang terkumpul, cukup beberapa kali klik, transaksi selesai. Masalahnya, yang datang kemudian bukan hanya barang, tetapi juga tagihan.
Di tengah semakin mudahnya transaksi digital, paylater atau Buy Now Pay Later (BNPL) berkembang menjadi bagian dari gaya hidup masyarakat. Kemudahan tersebut memang menawarkan manfaat, tetapi pada saat yang sama juga menuntut kemampuan masyarakat untuk memahami risiko dan konsekuensi keuangan.
Data Otoritas Jasa Keuangan (OJK) menunjukkan betapa cepatnya pertumbuhan pembiayaan BNPL. Pada Maret 2025, pembiayaan BNPL oleh perusahaan pembiayaan mencapai Rp8,22 triliun, tumbuh 39,3 persen secara tahunan. Beberapa bulan kemudian, pada September 2025, nilainya meningkat menjadi Rp10,31 triliun dengan pertumbuhan tahunan mencapai 88,65 persen.
Angka tersebut bukan sekadar statistik. Di baliknya terdapat perubahan perilaku dalam cara masyarakat memperoleh barang dan mengatur pengeluaran.
Lebih menarik lagi, tren tersebut berlanjut memasuki 2026. OJK mencatat pembiayaan BNPL oleh perusahaan pembiayaan mencapai Rp12,81 triliun pada Maret 2026, tumbuh 55,85 persen dibandingkan periode yang sama tahun sebelumnya.
Pertanyaannya kemudian sederhana: apakah kemampuan kita mengelola uang tumbuh secepat kemudahan untuk berutang?
Ketika “Bayar Nanti” Terasa Seperti Uang Tambahan
Salah satu persoalan dalam penggunaan paylater adalah munculnya ilusi bahwa kita memiliki kemampuan membeli lebih besar daripada kondisi keuangan yang sebenarnya. Ketika saldo rekening tidak cukup, tetapi limit paylater masih tersedia, keinginan membeli tetap dapat diwujudkan. Akhirnya, batas antara “mampu membeli” dan “mampu mencicil” menjadi semakin kabur. Padahal, keduanya berbeda.
Mampu mencicil bukan berarti mampu membeli. Seseorang mungkin sanggup membayar cicilan bulan ini, tetapi belum tentu siap menghadapi akumulasi cicilan ketika kebutuhan lain datang bersamaan.
Misalnya, satu transaksi Rp300 ribu mungkin terasa kecil. Namun, jika ditambah transaksi Rp200 ribu, Rp400 ribu, dan Rp500 ribu dari layanan berbeda, jumlahnya dapat menjadi Rp1,4 juta. Persoalannya bukan lagi harga satu barang, tetapi akumulasi kewajiban.
Inilah mengapa literasi keuangan menjadi penting. OJK mendefinisikan literasi keuangan sebagai pengetahuan, keterampilan, dan keyakinan yang memengaruhi sikap dan perilaku untuk meningkatkan kualitas pengambilan keputusan serta pengelolaan keuangan.
Artinya, literasi keuangan bukan sekadar tahu apa itu bunga, cicilan, investasi, atau tabungan. Literasi keuangan seharusnya terlihat dari keputusan kita sebelum mengeluarkan uang.
Literasi Keuangan Naik, Tantangannya Juga Berubah
Ada kabar baik. Hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 menunjukkan indeks literasi keuangan Indonesia mencapai 66,46 persen, sementara indeks inklusi keuangan berada di angka 80,51 persen. Namun, angka tersebut juga menyampaikan pesan penting: akses masyarakat terhadap layanan keuangan sudah semakin luas, tetapi kemampuan memahami dan menggunakannya secara bijak masih harus terus diperkuat.
Kondisi ini menjadi semakin relevan di era digital. Hari ini, seseorang tidak perlu datang ke bank untuk memperoleh layanan keuangan. Tidak perlu membawa uang tunai untuk berbelanja. Bahkan, untuk mendapatkan fasilitas pembayaran tertentu, prosesnya dapat dilakukan melalui telepon genggam.
Kemudahan memang baik. Tetapi semakin mudah sebuah keputusan keuangan dibuat, semakin besar pula kebutuhan untuk memiliki kontrol diri. Karena itu, persoalan literasi keuangan hari ini tidak lagi cukup dibicarakan dalam konteks “menabung sejak dini”. Kita juga harus berbicara tentang bagaimana masyarakat menghadapi promo, FOMO, paylater, pinjaman digital, investasi digital, dan budaya konsumsi yang semakin dekat dengan kehidupan sehari-hari.
Bukan Salah Paylater, tetapi Cara Menggunakannya
Paylater bukan musuh.
Bagi orang yang memahami kemampuan keuangannya, fasilitas BNPL dapat digunakan untuk kebutuhan tertentu dengan perencanaan yang matang. Yang menjadi persoalan adalah ketika paylater digunakan untuk memenuhi keinginan sesaat tanpa memperhitungkan kemampuan membayar.
OJK sendiri menerbitkan POJK Nomor 32 Tahun 2025 tentang Penyelenggaraan Buy Now Pay Later (BNPL). Aturan tersebut berlaku sejak 15 Desember 2025 dan ditujukan antara lain untuk memperkuat tata kelola, memberikan kepastian hukum, serta melindungi konsumen dan stabilitas sektor jasa keuangan.
Sebelumnya, OJK juga telah mengingatkan mengenai potensi debt trap atau jebakan utang bagi pengguna BNPL yang tidak memiliki literasi keuangan memadai. Pesan ini seharusnya tidak hanya menjadi perhatian regulator, tetapi juga masyarakat.
Sebab, teknologi dapat membantu kita melakukan transaksi, tetapi teknologi tidak dapat menentukan apakah transaksi tersebut memang perlu dilakukan.
Sebelum Checkout, Coba Tanyakan Ini
Mungkin kita tidak perlu langsung menghapus aplikasi paylater. Kita juga tidak harus berhenti menikmati kemudahan teknologi finansial. Yang perlu dilakukan adalah membangun kebiasaan sederhana sebelum mengambil keputusan. Sebelum menekan tombol checkout, tanyakan kepada diri sendiri:
- Apakah saya benar-benar membutuhkan barang ini?
- Apakah saya mampu membayar tanpa mengorbankan kebutuhan pokok?
- Berapa total kewajiban saya bulan depan?
- Apakah saya membeli karena kebutuhan atau karena promo dan FOMO?
Empat pertanyaan sederhana tersebut mungkin terlihat sepele. Tetapi justru dari kebiasaan kecil seperti inilah literasi keuangan diterapkan dalam kehidupan nyata.
Karena literasi keuangan tidak diuji ketika kita sedang memegang uang banyak. Literasi keuangan justru diuji ketika kita melihat barang yang kita inginkan, memiliki limit paylater, dan harus memutuskan apakah akan menekan tombol “beli”.
Pada akhirnya, persoalannya bukan apakah kita boleh menggunakan paylater atau tidak. Persoalannya adalah apakah kita mampu membedakan kebutuhan, keinginan, dan kemampuan. Jangan sampai teknologi membuat kita semakin cepat membeli, tetapi semakin lambat berpikir. Jangan sampai gaji belum masuk, tetapi keranjang belanja sudah penuh. Dan jangan sampai kalimat “bayar nanti” membuat kita lupa bahwa tagihan juga akan datang nanti.
Sebab, kemudahan membeli bukan tanda bahwa kita mampu membeli. Kemampuan mengelola uanglah yang menentukan apakah sebuah keputusan keuangan akan menjadi kemudahan atau justru menjadi beban.
Referensi
Otoritas Jasa Keuangan. (2025). Sektor jasa keuangan tetap resilien dan stabil dalam mendukung perekonomian nasional. OJK.
Otoritas Jasa Keuangan. (2025). Sektor jasa keuangan yang resilien untuk pertumbuhan ekonomi yang berkelanjutan. OJK.
Otoritas Jasa Keuangan. (2025). POJK Nomor 32 Tahun 2025 tentang Penyelenggaraan Beli Sekarang Bayar Nanti (Buy Now Pay Later/BNPL). OJK.
Otoritas Jasa Keuangan. (2026). Sektor jasa keuangan tetap resilien dan stabil dalam mendukung perekonomian nasional. OJK.